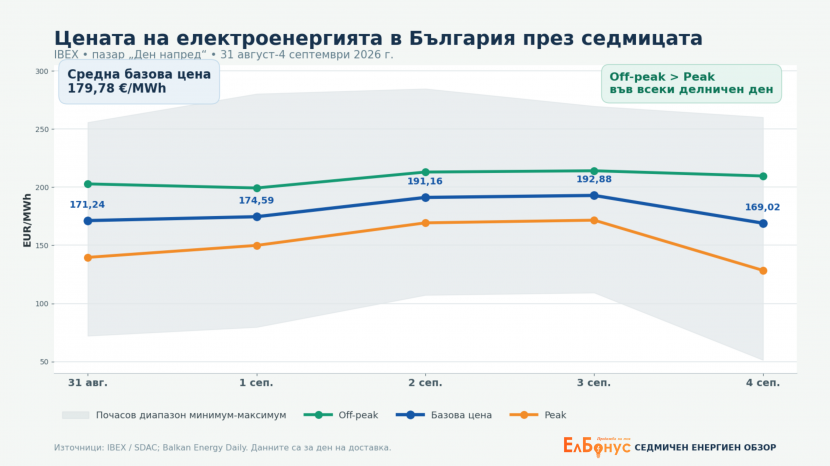
Средната базова цена на Българската независима енергийна борса достигна 179,78 €/MWh за периода 31 август – 4 септември. Въпреки възстановяването на ядреното производство в България и Унгария, продължаващото отсъствие на АЕЦ „Черна вода“, слабата хидрология и скъпата заместваща генерация задържаха цените в Югоизточна Европа високи.
Седмицата в числа
Базовата цена на IBEX започна седмицата от 171,24 €/MWh и се повиши последователно до 174,59 €/MWh във вторник, 191,16 €/MWh в сряда и 192,88 €/MWh в четвъртък. В петък последва понижение до 169,02 €/MWh.
Най-високата почасова цена за седмицата беше 284,70 €/MWh в H20 на 2 септември. Най-ниската стойност беше 51,30 €/MWh в H10 на 4 септември.
Особено показателна е разликата между различните части на денонощието. Средната peak цена за петте работни дни беше 151,76 €/MWh, докато средният off-peak достигна 207,76 €/MWh. Разликата е 56 €/MWh, или приблизително 36,9%.
Това потвърждава, че основният ценови натиск остава концентриран извън часовете със силно фотоволтаично производство и особено след залез.
„Козлодуй“ възстанови мощността си
След превантивното ограничение през август производството на пети блок на АЕЦ „Козлодуй“ беше постепенно увеличено. Реализираната ядрена генерация в България достигна приблизително 1 829 MW на 3 септември.
Възстановяването подобри българския енергиен баланс, но не доведе до съществено понижение на борсовата цена. България продължи да произвежда повече електроенергия, отколкото потребява, а нетният износ през последните дни на седмицата остана около и над 1 GW.
Това показва, че високата цена на IBEX не е резултат от физически недостиг на електроенергия в България. Тя е следствие от общия баланс и пределната цена в свързания регионален пазар.
Румъния остана без ядрено производство
Основният регионален риск продължава да бъде румънската АЕЦ „Черна вода“. Двата ѝ реактора, които при нормална работа осигуряват приблизително 20% от електроенергията на страната, останаха извън производство заради ниското ниво на Дунав.
Румъния завърши седмицата с нулева ядрена генерация и повишена необходимост от внос. За 4 септември прогнозният нетен внос достигна 1 227 MW, като значителна част от потока беше осигурена от България.
Румънските власти подготвят тристепенен авариен план за осигуряване на вода за централата. Предвидените мерки включват пренасочване на речния поток чрез натоварени плавателни съдове и баржи, изграждане на временна преграда и използване на високодебитни помпи.
Приоритетът на тези действия е поддържането на безопасно охлаждане. Връщането на реакторите остава зависимо от хидрологичните условия и към момента не се очаква преди 10 септември.
АЕЦ „Пакш“ се възстанови, но Унгария остана скъпа
Ядреното производство в Унгария също се възстанови след ограниченията, предизвикани от ниските води на Дунав. На 3 септември производството на АЕЦ „Пакш“ достигна приблизително 1 845 MW — близо до номиналната мощност на централата.
Въпреки това унгарският пазар остана сред най-скъпите в региона. За 4 септември базовата цена на HUPX беше 179,78 €/MWh, спрямо 175,92 €/MWh в Румъния и 169,02 €/MWh в България.
Това показва, че възстановяването на отделни централи не е достатъчно за незабавно нормализиране на цените, докато регионът продължава да изпитва недостиг на евтина и гъвкава генерация.
Повече ВЕИ понижиха дневната цена в петък
Базовата цена на IBEX се понижи с 12,37% в петък. Основен фактор беше по-силната регионална прогноза за производство от възобновяеми източници — соларната генерация се увеличи с около 1 154 MW, а вятърната с приблизително 318 MW спрямо предходния ден.
Ефектът обаче беше концентриран предимно през светлата част на денонощието. Peak цената спадна от 171,60 до 128,40 €/MWh, докато off-peak се понижи само от 214,10 до 209,60 €/MWh.
Вечерната почасова цена остана висока и достигна 260,20 €/MWh в H21. Следователно повече слънчева и вятърна енергия могат да понижат средната дневна цена, но не решават проблема с покриването на потреблението след залез.
Газът и емисиите поддържат висока цената на заместването
Цената на газа на CEGH достигна 74,86 €/MWh на 3 септември, преди да се понижи леко до 73,69 €/MWh в петък. Цената на въглеродните квоти остана над 83 €/t.
Тези стойности повишават производствените разходи на газовите и въглищните централи. Когато липсва част от по-евтината ядрена и водна генерация, именно тези мощности често определят пределната борсова цена.
Регионалната свързаност разпространява този ефект между България, Румъния, Унгария, Гърция, Хърватия и Словения. На 4 септември IBEX остана с 80,07 €/MWh над германския пазар, където базовата цена се понижи до 88,95 €/MWh.
Очаквания за следващата седмица
Основният сценарий на „Ел Бонус“ е за частично успокояване на средните дневни цени при достатъчно производство от слънце и вятър и при липса на ново увеличение на температурите.
Не очакваме обаче трайно премахване на вечерния ценови риск. Ако двата блока на АЕЦ „Черна вода“ останат извън производство и газът се задържи на високи нива, часовете след залез могат отново да отчетат резки ценови повишения.
Възстановените мощности на АЕЦ „Козлодуй“ и АЕЦ „Пакш“ намаляват риска за регионалния баланс, но не могат напълно да компенсират липсващата румънска ядрена генерация, слабата хидрология и ограничения капацитет за преместване на дневната соларна енергия към вечерните часове.
Важно уточнение
Посочените очаквания представляват собствен пазарен анализ на „Ел Бонус“, изготвен въз основа на наличната към момента информация, наблюдаваните пазарни тенденции и определени допускания. Материалът има единствено информационен характер и не представлява гаранция за бъдещото движение на цените, индивидуална препоръка или предложение за сключване на сделка.
Реалното развитие на пазара може да се различава съществено от описания сценарий. Всяко търговско или управленско решение следва да бъде взето след самостоятелна оценка, като „Ел Бонус“ не носи отговорност за решения, основани единствено на настоящата публикация.
Източници:
Българска независима енергийна борса — https://ibex.bg/
АЕЦ „Козлодуй“ — https://www.kznpp.org/bg/novini/679
Електроенергиен системен оператор — https://www.eso.bg/
Информация за аварийния план за АЕЦ „Черна вода“ — https://seenews.com/news/romania-sets-phased-plan-to-secure-water-supply-for-cernavoda-npp-1300607
Информация за очаквания срок за възстановяване на „Черна вода“ — https://www.romaniajournal.ro/business/companies/energy/cernavoda-nuclear-plant-may-delay-reopening-until-september-10/
Информация за възстановяването на АЕЦ „Пакш“ — https://www.enerdata.net/publications/daily-energy-news/paks-nuclear-plant-2-gw-returns-full-capacity-after-record-low-danube-levels.html