Цените на електроенергията в България, Румъния и Унгария останаха високи през периода 24–28 август. Един от основните фактори беше намаленото производство от атомните електроцентрали по поречието на Дунав, предизвикано от критично ниското ниво на реката.
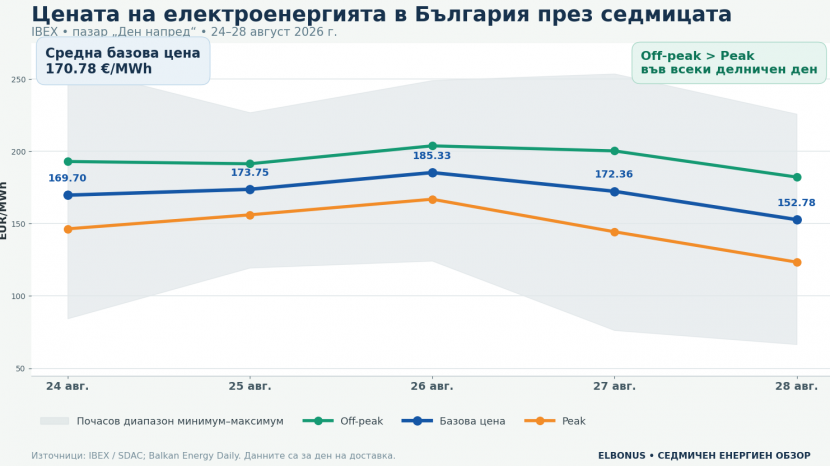
Средната базова цена на Българската независима енергийна борса за петте работни дни достигна 170,78 €/MWh. Най-високата дневна стойност беше отчетена в сряда – 185,33 €/MWh, а най-скъпите вечерни часове през седмицата достигнаха до 258,70 €/MWh.
Ограничено производство от АЕЦ в целия регион
В България пети блок на АЕЦ „Козлодуй“ работеше с приблизително 120 MW под обичайната си мощност. Причината беше ниското ниво на Дунав, което затруднява осигуряването на необходимите количества вода за охлаждане.
В Румъния двата реактора на АЕЦ „Черна вода“, които обичайно осигуряват около 20% от производството на електроенергия в страната, бяха изведени от работа. Това увеличи необходимостта от внос и оказа допълнителен натиск върху цените в целия свързан регионален пазар.
АЕЦ „Пакш“ в Унгария също премина през сериозни производствени ограничения. Част от мощностите постепенно бяха възстановени, но недостигът на атомна генерация вече се беше отразил върху регионалния енергиен баланс.
Когато от системата липсва евтина и постоянна базова мощност, тя трябва да бъде заместена с внос или с производство от по-скъпи топлоцентрали. Поради свързаността на пазарите недостигът в една държава влияе и върху цените в съседните страни.
Най-силен натиск след залез
Допълнителен фактор през седмицата беше значителната разлика между дневните и вечерните цени. В часовете със силно фотоволтаично производство предлагането се увеличаваше и цените се понижаваха. След залез слънчевата генерация отпадаше, докато потреблението оставаше високо.
Тогава системата трябваше да разчита в по-голяма степен на атомни мощности, топлоцентрали, водноелектрически централи и внос. Ограничената атомна генерация, по-слабото производство от вятър и регионалните преносни ограничения засилиха вечерния ценови натиск.
Това обяснява защо през част от седмицата извънпиковата цена беше по-висока от дневната пикова цена – необичайна на пръв поглед ситуация, която показва колко силно върху пазара влияят часовете след отпадането на слънчевото производство.
България остана нетен износител
Въпреки намаленото производство на АЕЦ „Козлодуй“, България запази позицията си на нетен износител на електроенергия. Това обаче не предпази българския пазар от високите регионални цени.
България, Румъния и Унгария останаха силно ценово свързани. Когато в региона липсват значителни количества базова атомна мощност, свободната електроенергия се насочва към пазара с най-голям недостиг, а цените в отделните държави се доближават.
Какво очакваме през следващата седмица
На базата на анализираните пазарни данни и очакваното развитие на основните фундаментални фактори нашият базов сценарий е за по-ниска средна цена на електроенергията.
През почивните дни базовата цена може да се движи около 110–120 €/MWh. За работните дни очакваме стойности преимуществено в диапазона 145–170 €/MWh, а средната цена за цялата следваща седмица – около 140–150 €/MWh.
Рискът от високи цени обаче остава най-съществен във вечерните часове. При продължаващи ограничения на атомните мощности, по-слабо производство от вятър или проблеми с регионалния внос отделни вечерни часове могат да останат в диапазона 190–225 €/MWh.
Възстановяването на производството от АЕЦ „Козлодуй“, АЕЦ „Черна вода“ и АЕЦ „Пакш“, както и развитието на нивото на Дунав, ще бъдат сред основните фактори за движението на регионалните цени.
Важно уточнение: Посочените очаквания представляват собствен пазарен анализ на „Ел Бонус“, изготвен въз основа на наличната към момента информация, наблюдаваните пазарни тенденции и определени допускания. Материалът има единствено информационен характер и не представлява гаранция за бъдещото движение на цените, индивидуална препоръка или предложение за сключване на сделка. Реалното развитие на пазара може да се различава съществено от описания сценарий. Всяко търговско или управленско решение следва да бъде взето след самостоятелна оценка, като „Ел Бонус“ не носи отговорност за решения, основани единствено на настоящата публикация.