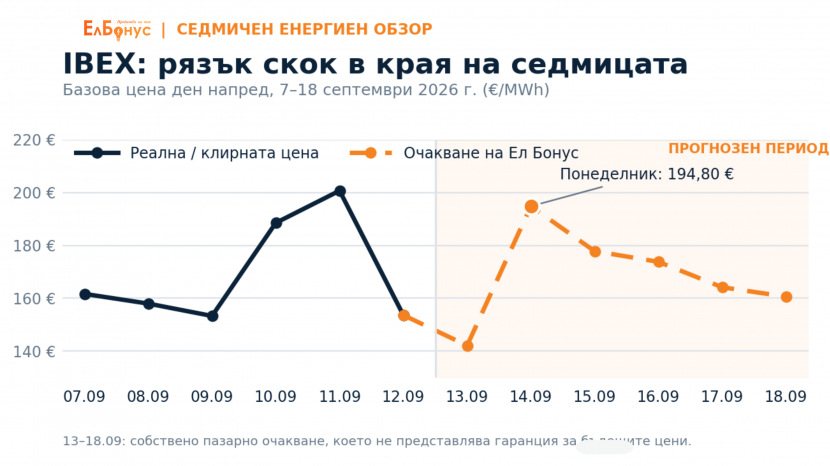
Средната базова цена на Българската независима енергийна борса достигна 172,42 €/MWh за периода 7–11 септември. След начало с по-нисък ценови натиск IBEX поскъпна рязко в края на седмицата и достигна 200,66 €/MWh в петък.
Основните фактори бяха възстановяването на потреблението след празничния понеделник, увеличеният остатъчен товар, по-слабото производство от вятър и слънце, поскъпването на газа и продължаващото отсъствие на румънската АЕЦ „Черна вода“.
Седмицата в числа
Базовата цена на IBEX започна седмицата от 161,65 €/MWh, понижи се до 157,98 €/MWh във вторник и 153,31 €/MWh в сряда, след което се повиши до 188,50 €/MWh в четвъртък и 200,66 €/MWh в петък.
Най-ниската отчетена почасова стойност в използваната дневна серия беше 20,20 €/MWh, а най-високата — 301,40 €/MWh.
Особено показателна остана разликата между отделните части на денонощието. Средната peak цена за петте работни дни беше 141,06 €/MWh, докато средната off-peak достигна 203,80 €/MWh.
Разликата от 62,74 €/MWh, или приблизително 44,5%, показва, че ценовият натиск продължава да бъде концентриран извън часовете със силно фотоволтаично производство и особено след залез.
От празнично потребление към висок остатъчен товар
Понеделник, 7 септември, беше неприсъствен ден заради официалния празник на Съединението, който през 2026 г. се падна в неделя. Това допринесе за по-ниско потребление и по-нисък ценови натиск в началото на седмицата.
До петък ситуацията се промени съществено. Остатъчният товар — потреблението, което трябва да бъде покрито след приспадане на производството от възобновяеми източници — нарасна от приблизително 26,8 GWh до 44,4 GWh, или с около 65%. Потреблението се възстанови, а соларното производство в петък отслабна спрямо предходните дни.
Тази промяна обяснява защо цената се повиши рязко, въпреки че през седмицата нямаше съществено влошаване на българския производствен баланс.
Скъпият газ усили регионалното движение
Регионалният газов индекс CEGH се повиши от 72,61 €/MWh в понеделник до 83,17 €/MWh в петък — ръст от приблизително 14,5%. Цената на въглеродните квоти също остана висока — около 85,82 €/t.
Когато остатъчният товар нараства, а производството от вятър и слънце намалява, пазарът по-често разчита на газови и въглищни централи. По-високите разходи на тези мощности се пренасят върху пределната борсова цена.
Поскъпването не беше изолирано българско явление: в петък базовата цена достигна 208,98 €/MWh в Унгария и 208,46 €/MWh в Румъния.
България остана силен износител
Реализираното ядрено производство в България на 10 септември беше приблизително 1 835 MW. Общото производство достигна около 5 004 MW при потребление 3 327 MW, а нетният износ беше приблизително 1 678 MW.
Тези данни показват, че високата цена на IBEX не е резултат от физически недостиг на електроенергия в България. АЕЦ „Козлодуй“ работеше стабилно, а страната произвеждаше значително повече електроенергия, отколкото потребяваше.
Цената се формира в свързан регионален пазар. Когато съседни системи изпитват недостиг на по-евтина базова и гъвкава генерация, ефектът се предава и към България чрез трансграничните потоци и общата пределна цена.
„Черна вода“ остана регионален рисков фактор
Румъния продължи да отчита нулево ядрено производство от АЕЦ „Черна вода“. Двата реактора обичайно осигуряват приблизително една пета от електроенергията на страната. Отсъствието им увеличава необходимостта от топлинна генерация и внос, включително от България.
Липсващата румънска ядрена мощност не е единствената причина за високите цени, но усилва въздействието на скъпия газ, слабата хидрология и по-ниското вятърно производство. Стабилната работа на АЕЦ „Козлодуй“ не е достатъчна сама по себе си да неутрализира този общ регионален натиск.
Небалансите показаха риска от непланиран соларен излишък
Предварителните данни на ЕСО показват, че средната небалансна цена е била под средната цена на пазара „ден напред“ през периода 7–10 септември. В същото време обедните минимуми достигнаха −299,00 €/MWh на 8 септември и −392,37 €/MWh на 9 септември.
Тези стойности подчертават, че непланираният излишък в силните фотоволтаични часове може да доведе до изключително неблагоприятен финансов резултат. Разширяващият се спред между евтините обедни и скъпите вечерни часове увеличава стойността на по-точното прогнозиране, управлението на потреблението и системите за съхранение.
Очаквания за 12–18 септември
Събота, 12 септември, вече е клирната при средна цена 153,64 €/MWh и обеден минимум 5,00 €/MWh. За неделя основният ни сценарий е за запазване на по-нисък ценови натиск.
За работните дни 14–18 септември очакваме средна цена около 174,23 €/MWh — близо до равнището от изминалата седмица, но с ясно изразена вътрешноседмична волатилност.
Понеделник се очертава като най-рисковия ден: базовият сценарий е за средна цена около 194,80 €/MWh и възможен вечерен максимум близо до 328 €/MWh. След това се очаква постепенно понижение към диапазона 160–178 €/MWh, но вечерните часове могат да останат скъпи, с прогнозни максимуми приблизително 269–291 €/MWh.
Основните рискове пред сценария са движението на газа, реалното вятърно и соларно производство, остатъчният товар и продължителността на прекъсването в АЕЦ „Черна вода“.
Важно уточнение
Посочените очаквания представляват собствен пазарен анализ на „Ел Бонус“, изготвен въз основа на наличната към момента информация, наблюдаваните пазарни тенденции и определени допускания. Материалът има единствено информационен характер и не представлява гаранция за бъдещото движение на цените, индивидуална препоръка или предложение за сключване на сделка.
Реалното развитие на пазара може да се различава съществено от описания сценарий. Всяко търговско или управленско решение следва да бъде взето след самостоятелна оценка, като „Ел Бонус“ не носи отговорност за решения, основани единствено на настоящата публикация.
Източници:
Българска независима енергийна борса — IBEX
Електроенергиен системен оператор — ЕСО
Официални празници в България — Министерски съвет
Европейски газов и енергиен контекст — Reuters
Спирането на втория реактор на АЕЦ „Черна вода“ — Associated Press
SEE+Hungary Energy Daily — броеве 7–11 септември 2026 г.